صورتوضعیت پیمانکار؛ از کار تأییدشده تا مبلغ قابل پرداخت
چکلیست بررسی صورتوضعیت پیمانکار با مثال آموزشی مبلغ تجمعی، صورتوضعیت قبلی، کسورات و پرداخت؛ همراه پیوند به هزینه و قرارداد سازبان.
تحریریه سازبان · انتشار
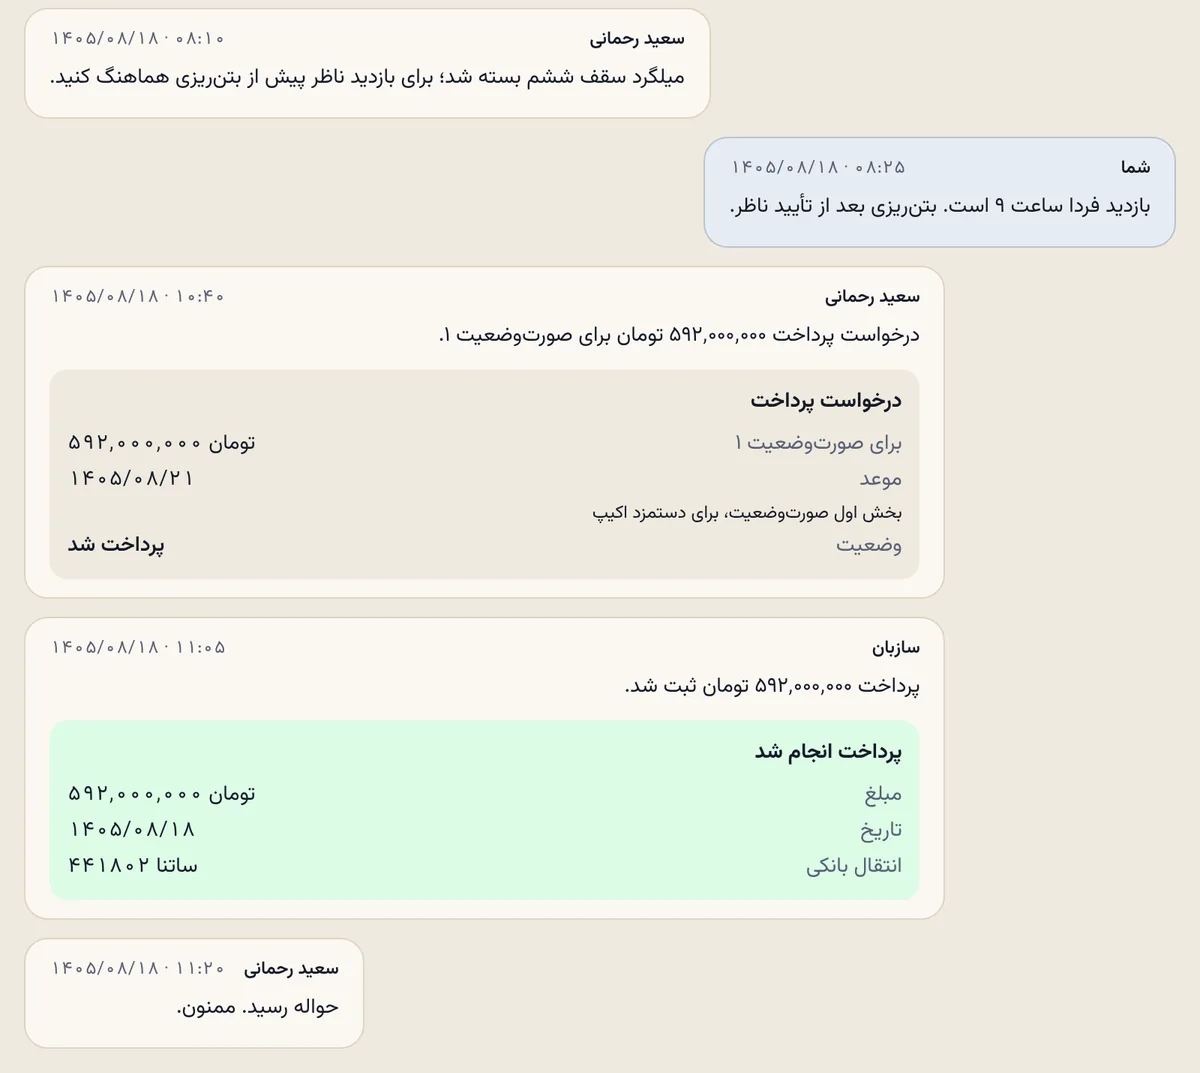
نمونه گفتوگو و درخواست پرداخت مرتبط با صورتوضعیت در محیط نمونه سازبان.
صورتوضعیت را به قرارداد و کار اجراشده وصل کنید
برای بررسی صورتوضعیت، ابتدا پروژه، پیمانکار، قرارداد و دوره کارکرد را مشخص کنید. مقدار ادعاشده هر ردیف را با کار تأییدشده و مبنای قرارداد مقایسه کنید. مبلغ درخواستشده پیمانکار بهتنهایی اثبات تأیید کار یا مجوز پرداخت نیست.
مشخص کنید صورتوضعیت تجمعی است یا فقط کار همین دوره را نشان میدهد. در حالت تجمعی، کار دورههای قبل هم در رقم جدید وجود دارد و باید بهدرستی از کارکرد این دوره جدا شود.
مثال آموزشی صورتوضعیت تجمعی
در یک مثال فرضی، کارکرد ناخالص تجمعی تأییدشده تا این دوره ۱۵۰ میلیون تومان و مقدار متناظر تا دوره قبل ۱۰۰ میلیون تومان است. کارکرد ناخالص این دوره ۵۰ میلیون تومان میشود. این عدد هنوز خالص قابل پرداخت نیست.
| عنوان | مبلغ فرضی به تومان |
|---|---|
| کارکرد ناخالص تجمعی تا این دوره | ۱۵۰٬۰۰۰٬۰۰۰ |
| کارکرد ناخالص تجمعی تا دوره قبل | ۱۰۰٬۰۰۰٬۰۰۰ |
| کارکرد ناخالص این دوره | ۵۰٬۰۰۰٬۰۰۰ |
کسورات را از روی مبنای معتبر همان قرارداد بخوانید
بازیافت پیشپرداخت، سپرده و سایر کسورات را بر اساس قرارداد و مقررات قابل اعمال بررسی کنید. یک درصد ثابت برای همه قراردادها فرض نکنید. مبلغ و مبنای هر کسور و جمع پرداختهای مرتبط باید قابل پیگیری باشد.
در سازبان، قرارداد، ردیفهای کار و صورتوضعیت در بخش هزینه و قرارداد پیگیری میشوند. برای بررسی یک اختلاف، از مقدار تأییدشده شروع کنید، سپس کسورات و سابقه پرداخت را بخوانید. این راهنما نرخ قانونی، درصد کسور یا مشاوره مالیاتی تعیین نمیکند.
پیش از تأیید و پرداخت، این موارد را تطبیق دهید
قرارداد و دوره درست است؛ ردیف تکراری وجود ندارد؛ مقدار تأییدشده و نرخ با مبنای قرارداد تطبیق دارد؛ کارکرد قبلی دوباره محاسبه نشده؛ کسورات و پرداختهای قبلی بررسی شدهاند؛ و پیوستها و تأیید مسئول مربوط موجود است.
پس از ثبت پرداخت، تاریخ، مبلغ و مرجع آن را به سند مربوط متصل نگه دارید. ثبت دوباره همان مبلغ بهعنوان هزینه مستقل، گزارش را مخدوش میکند. برای مرور رابطه هزینه، تعهد و پرداخت، راهنمای حسابداری پروژه را بخوانید.